Internationale brouwers investeren in frisdranken, geneesmiddelen, functionele dranken en digitale handelsplatforms. Maar achter de nieuwe groeiverhalen schuilt een lastige economische vraag: leveren die activiteiten werkelijk meer op dan het kapitaal dat erin verdwijnt?
De prijs van een groeibelofte
Op 1 april 2026 betaalde Molson Coors $275 miljoen voor Atomic Brands, de Amerikaanse producent van Monaco Cocktails. De overname gaf het concern in één klap een positie onder de vijf grootste aanbieders van kant-en-klare cocktails in de Verenigde Staten. Monaco beschikte over een gevestigd merk, een omvangrijk distributienetwerk en een product dat aansloot bij de belangstelling voor ready-to-drinkdranken, kortweg RTD. Voor een brouwer die minder afhankelijk wil worden van traditioneel bier leek de overname een logische stap.
Maar de transactie roept een vraag op die veel verder reikt dan Molson Coors. Wat is een groeimerk werkelijk waard wanneer de groei van zijn markt nog grotendeels in de toekomst ligt? Een nieuwe drankcategorie kan in enkele jaren spectaculair groeien, waarna concurrenten elkaar met steeds hogere overnameprijzen proberen af te troeven. Zodra de belangstelling normaliseert, blijft de koper achter met een onderneming waarvan de omzet misschien nog altijd stijgt, maar die onmogelijk het rendement kan realiseren dat bij de aankoopprijs hoorde. Zelfs een succesvolle nieuwe productcategorie kan zo een slechte investering worden.
Dat risico is niet theoretisch. Bij Monaco werd ongeveer $200 miljoen van de aankoopprijs als goodwill verantwoord, grotendeels gebaseerd op toekomstige economische voordelen. Tegelijkertijd zag Molson Coors zijn wereldwijde merkvolume in de eerste negen maanden van 2026 met bijna 2,5 miljoen hectoliter dalen. De nieuwe activiteit werd dus gekocht op het moment dat de traditionele onderneming minder bier verkocht en de winstgevendheid onder druk stond.
Het is een dilemma waarmee de gehele internationale brouwerijindustrie wordt geconfronteerd. In volwassen markten stagneert of daalt de bierconsumptie, terwijl de productie van bier kapitaalintensief blijft. Brouwerijen vergen grond, gebouwen, brouwketels, vergistingstanks, afvullijnen en magazijnen. Die installaties verdwijnen niet wanneer het volume terugloopt. De vaste kosten blijven bestaan en moeten door minder verkochte hectoliters worden gedragen. Premiumisering kan helpen, maar ook de bereidheid van consumenten om steeds meer te betalen voor minder bier kent grenzen.
Daarom zoeken internationale concerns nieuwe bronnen van omzet en winst. De een koopt frisdrankmerken, de ander ontwikkelt functionele dranken of geneesmiddelen. Weer een ander ontdekt dat zijn bestaande distributienetwerk ook geld kan verdienen aan producten van derden. Zeven internationale concerns laten zien hoe verschillend de antwoorden zijn. De werkelijke maatstaf is niet hoeveel activiteiten zij toevoegen, maar hoeveel economische waarde zij daarmee creëren.
Carlsberg bouwt aan een drankenonderneming
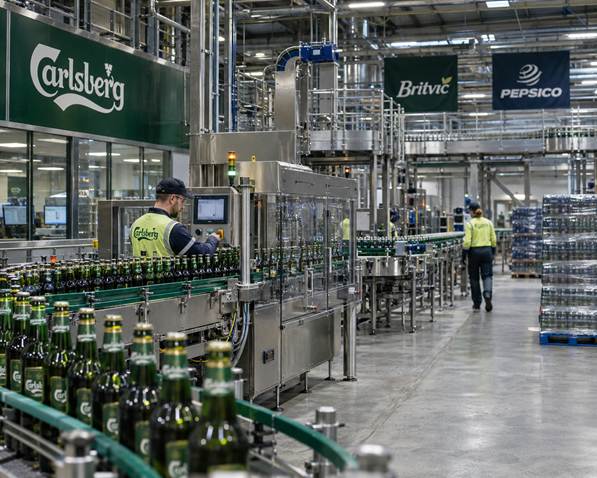
Carlsberg heeft de afgelopen jaren misschien wel de meest zichtbare koerswijziging ingezet. Met de overname van Britvic in januari 2025, voor een ondernemingswaarde van ongeveer €4,8 miljard, verwierf het Deense concern een omvangrijke portefeuille frisdranken en waardevolle bottelovereenkomsten. De frisdrankvolumes stegen in 2025 van 24,5 naar 49 miljoen hectoliter, vrijwel volledig dankzij de acquisitie. Maar het gerapporteerde rendement op geïnvesteerd kapitaal daalde van 13,8% naar 10,1%, voornamelijk door de extra investering.
Daarmee is niet gezegd dat Britvic een verkeerde aankoop was. Carlsberg heeft jarenlang ervaring opgedaan met frisdranken, water en PepsiCo-producten. De overname vergroot een activiteit waarvan de productie, logistiek en distributie deels kunnen worden gecombineerd met bier. Maar die commerciële logica neemt de financiële verplichting niet weg. Uiteindelijk moet het extra rendement voldoende zijn om de overnameprijs, financiering en integratiekosten te rechtvaardigen.
De uitbreiding van de PepsiCo-samenwerking laat zien hoe Carlsberg zijn positie verder wil versterken. Na meer dan 25 jaar bottelactiviteiten voor PepsiCo in Zweden en Noorwegen krijgt het concern vanaf 1 januari 2029 ook de rechten in Denemarken, Finland en de drie Baltische staten. In Denemarken en Finland lopen de bestaande Coca-Cola-overeenkomsten eind 2028 af. Daarnaast breidt Carlsberg zijn PepsiCo-activiteiten uit in de Kaukasus, onder meer in Azerbeidzjan, Georgië en Armenië.
Dat is meer dan het toevoegen van enkele frisdrankmerken. Carlsberg bouwt regionale productie- en distributieclusters waarin de bestaande infrastructuur intensiever kan worden benut. Een bottellijn, magazijn of verkooporganisatie die meerdere productcategorieën bedient, kan bij voldoende volume economisch aantrekkelijker zijn dan een netwerk dat uitsluitend op bier is aangewezen.
Tegelijkertijd probeert het concern kapitaal vrij te maken. De voorgenomen samenwerking met Sapporo brengt bij afronding $643 miljoen op voor een minderheidsbelang in bestaande Aziatische activiteiten, terwijl Carlsberg de zeggenschap behoudt. Ook de mogelijke beursgang van Carlsberg India past in die benadering. Het concern kan geld vrijmaken uit bestaande activiteiten zonder zich volledig uit aantrekkelijke markten terug te trekken.
Opvallend is bovendien de wetenschappelijke traditie achter het bedrijf. Het Carlsberg Research Laboratory onderzoekt onder meer fermentatie, gist, graanveredeling en hopgenetica. Via de Carlsberg Foundation wordt fundamenteel onderzoek ondersteund dat niet rechtstreeks op commerciële winst is gericht. Dat onderzoek is geen zelfstandige diversificatieactiviteit, maar kan wel kennis opleveren die later nieuwe producten, grondstoffen en productieprocessen mogelijk maakt.
Carlsberg probeert zo verschillende elementen met elkaar te verbinden: een bredere drankenportefeuille, intensiever gebruik van productiecapaciteit, internationale bottelrechten, wetenschappelijk onderzoek en het vrijmaken van kapitaal. Het is een samenhangende strategie. De zwakke plek blijft de prijs die voor groei wordt betaald. Een goed benut distributienetwerk kan veel waarde creëren, maar niet wanneer de acquisities die daarvoor nodig zijn structureel te duur blijken.
Heineken groeit ook zonder zelf te brouwen
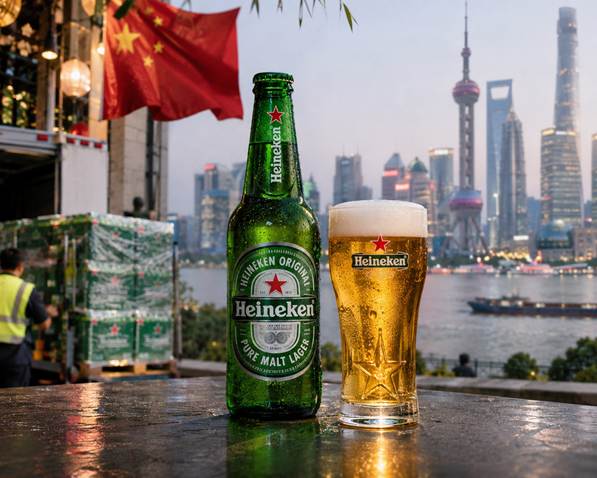
Heineken kiest een andere verhouding tussen investeren en samenwerken. Dat is vooral zichtbaar in China, waar het concern met China Resources Beer een model heeft ontwikkeld dat aanzienlijk minder eigen kapitaal vergt dan de volledige bouw en exploitatie van een nationaal brouwerijnetwerk.
Heineken beschikt over een minderheidsbelang en een langdurige samenwerking waarbij de Chinese partner het merk produceert en distribueert. De Nederlandse onderneming krijgt daarmee toegang tot de omvangrijke Chinese biermarkt zonder alle productiefaciliteiten zelf te bezitten. Het model is een voorbeeld van een asset-lightstrategie: de economische kracht ligt minder in het bezit van brouwerijen en meer in merkwaarde, licenties en commerciële afspraken.
Maar asset-light betekent niet dat het verdienmodel goedkoop is. Heineken kan alleen een aantrekkelijk rendement uit zijn merk halen zolang Chinese consumenten bereid blijven een premie voor dat merk te betalen. Die positie moet voortdurend worden onderhouden met marketing, sponsoring, productontwikkeling en een consistente merkpresentatie. De investeringen verschuiven dus gedeeltelijk van brouwketels en afvullijnen naar het merk en de consument.
Dit is een essentieel verschil met het traditionele kapitaalmodel. Een brouwerij die zelf produceert, moet voldoende volume draaien om haar installaties rendabel te houden. Een onderneming die haar merk in licentie geeft, kan met minder eigen productiecapaciteit groeien, maar wordt afhankelijker van haar partner en van de kracht van het merk. Wanneer de premiumpositie verzwakt, kan ook het aantrekkelijke rendement van het licentiemodel onder druk komen.
De vraag of premiumisering op zichzelf voldoende is om de dalende bierverkopen te compenseren, verdient een afzonderlijke analyse. Voor de diversificatiestrategie is vooral van belang dat Heineken een productieve manier heeft gevonden om bestaande merkwaarde in een nieuwe markt te benutten.
In Midden-Amerika kiest het concern juist voor meer eigen controle. De overname van belangrijke FIFCO-activiteiten bracht niet alleen bier- en frisdrankmerken, maar ook productie, distributie en verkooppunten onder Heineken. De vergelijking met voormalige partner FEMSA, die met OXXO een omvangrijk retailnetwerk ontwikkelde, is daarbij interessant. Wie dichter bij de consument komt, kan meer invloed uitoefenen op presentatie, beschikbaarheid en commerciële informatie. De onderhandelingsmacht van onafhankelijke retailers verdwijnt daarmee niet, maar de onderneming wordt binnen haar eigen verkoopkanalen minder afhankelijk van anderen.
Ook bij nieuwe drankenmerken speelt die kennis van de afzetmarkt een belangrijke rol. In Brazilië werkte Heineken al samen met Better Drinks voordat in november 2026 een overnameovereenkomst werd aangekondigd. In Nederland vertoont de ontwikkeling rond STËLZ een vergelijkbaar patroon. Eerst worden producten via bestaande commerciële relaties verkocht, waarna het concern besluit of uitbreiding van het eigendom aantrekkelijk is. Daardoor kan Heineken de vraag, distributie en commerciële potentie beter beoordelen voordat een hogere investering volgt.
Daarnaast ontwikkelt Heineken zelf nieuwe drankcategorieën. Met Heineken 0.0 en vervolgens 0.0 Ultimate werd ingespeeld op consumenten die alcohol, suiker of calorieën willen vermijden. Outd0.0r Brewing, in 2026 geïntroduceerd in het Verenigd Koninkrijk, gaat nog verder: een alcoholvrije isotone lager met onder meer elektrolyten, magnesium en vitamine C. Daarmee beweegt een traditionele brouwer zich richting functionele dranken en nieuwe consumptiemomenten.
Heineken probeert dus niet alleen andere producten te verkopen, maar ook vaker relevant te zijn gedurende de dag. De uitdaging is om van die nieuwe consumptiemomenten werkelijk aanvullende winst te maken, zonder dat ze uitsluitend bestaande bierverkopen vervangen. De kracht van de strategie is dat veel experimenten via bestaande merken en verkoopkanalen mogelijk zijn. De beperking is dat kleine innovaties pas betekenisvol worden wanneer zij voldoende schaal bereiken.
De Japanse weg kent twee gezichten
De ontwikkeling van Kirin en Asahi biedt een bijzonder contrast. Beide concerns groeiden vanuit de Japanse biermarkt naar internationale ondernemingen, maar hun ervaringen maken duidelijk dat succesvolle productontwikkeling en succesvolle buitenlandse acquisities twee verschillende vaardigheden zijn.
Kirin begon al in de jaren tachtig met farmaceutisch onderzoek. De kennis van microbiologie en fermentatie die in de brouwerij was opgebouwd, bleek ook bruikbaar voor geneesmiddelenontwikkeling. Gedurende tientallen jaren ontstond via onderzoek, samenwerking en acquisities een zelfstandige farmaceutische onderneming. In 2025 behaalde Kirin daarmee ¥102,3 miljard genormaliseerde operationele winst, ongeveer €605 miljoen, goed voor ruim 40% van de geconsolideerde genormaliseerde operationele winst vóór centrale kosten en eliminaties.
Dat is de overtuigendste economische prestatie op het gebied van diversificatie onder de zeven onderzochte concerns. Kirin heeft niet alleen een nieuwe productcategorie toegevoegd, maar een wezenlijk andere bedrijfstak opgebouwd.
De internationale acquisitiegeschiedenis laat echter een minder succesvol beeld zien. Kirin investeerde in 2011 fors in het Braziliaanse Schincariol en verkocht zijn Braziliaanse brouwerijactiviteiten in 2017 uiteindelijk aan Heineken. De verwachte internationale groeipositie bleek niet duurzaam te kunnen worden gerealiseerd. Dat een concern succesvol geneesmiddelen kan ontwikkelen, betekent dus niet dat het automatisch buitenlandse bierbedrijven goed kan integreren en exploiteren.
Kirin investeert nu opnieuw aanzienlijk in gezondheidsproducten. Na Blackmores en FANCL werd in 2026 een overname van het Canadese Jamieson Wellness aangekondigd, met een ondernemingswaarde van ongeveer C$2,5 miljard. Maar de gezondheidswetenschappelijke activiteiten zijn voorlopig veel minder winstgevend dan farmacie. De nieuwe acquisities zullen hun rendement afzonderlijk moeten bewijzen.
Asahi volgde lange tijd juist de internationale bierroute. Met Europese merken die beschikbaar kwamen door de overname van SABMiller door AB InBev en later Carlton & United Breweries in Australië bouwde het concern een omvangrijke buitenlandse positie op. Tegelijkertijd ontwikkelt Asahi onder de noemer Beer Adjacent Categories nieuwe dranken die via zijn internationale organisatie kunnen worden uitgerold. Het concern wordt daarmee geleidelijk meer dan uitsluitend een internationale bierproducent.
De voorgenomen overname van het belang van Diageo in East African Breweries vormt echter een veel grotere strategische stap. Asahi wil 65% van EABL verwerven, met activiteiten in onder meer Kenia, Oeganda en Tanzania. De transactie vertegenwoordigt een impliciete ondernemingswaarde van ongeveer $4,8 miljard voor EABL, overeenkomend met circa zeventien keer de aangepaste EBITDA volgens de bekendgemaakte waardering.
Dat is een hoge prijs voor toegang tot een aantrekkelijke groeiregio. Asahi krijgt sterke lokale merken, distributie en activiteiten in bier, gedistilleerde dranken en RTD. Via langdurige licenties blijven ook Guinness en andere Diageo-merken een rol spelen. Maar de koper krijgt eveneens te maken met uiteenlopende economische omstandigheden, regelgeving, distributieverhoudingen en operationele risico’s.
De uitdaging is niet eenvoudigweg dat een Japanse onderneming anders wordt bestuurd dan een Afrikaanse. Het gaat erom of Asahi zijn financiële discipline en operationele werkwijze kan verbinden met lokale marktkennis en ondernemerschap, zonder de commerciële kracht van EABL aan te tasten. Voor een acquisitie tegen zo’n hoge waardering kunnen integratieproblemen, tegenvallende volumes of politieke onzekerheid aanzienlijke gevolgen hebben.
Kirin en Asahi illustreren zo twee kanten van Japanse internationale expansie. De eerste bouwde met geduldig onderzoek een winstgevende nieuwe bedrijfstak op, maar ondervond problemen bij grote buitenlandse bieracquisities. De tweede heeft internationaal sterke bieractiviteiten verworven en neemt nu in Oost-Afrika een kostbare nieuwe stap. Voor beide concerns geldt dat kapitaaldiscipline uiteindelijk belangrijker is dan de aantrekkelijkheid van het groeiverhaal.
AB InBev ontdekt de waarde van zijn klanten
Bij AB InBev voltrekt de verandering zich minder zichtbaar in de brouwerij of op het etiket. Het concern heeft door decennia van consolidatie een wereldwijd netwerk van klanten, distributeurs en commerciële relaties opgebouwd. Wat oorspronkelijk bedoeld was om eigen biermerken zo efficiënt mogelijk te verkopen, krijgt met het digitale platform BEES een bredere economische functie.
Via BEES kunnen winkels en horecabedrijven producten bestellen. Met BEES Marketplace worden ook goederen van andere leveranciers aangeboden. In het derde kwartaal van 2026 bedroeg de bruto handelswaarde van producten van derden $1,4 miljard, een stijging van 45% tegenover een jaar eerder. AB InBev gebruikt zijn bestaande commerciële infrastructuur dus steeds meer voor producten die het zelf niet produceert.
De vergelijking met Amazon, bol en AliExpress is verleidelijk. BEES is voornamelijk een zakelijk platform en werkt anders dan een consumentenmarktplaats, maar de overeenkomst zit in de economische waarde van toegang tot klanten. Een onderneming kan niet alleen geld verdienen aan eigen goederen, maar ook aan transacties die zij voor anderen mogelijk maakt.
Daarmee ontstaat een tweede voordeel dat mogelijk minstens zo belangrijk wordt: informatie. Via een digitaal handelsplatform kunnen inzichten ontstaan in bestelfrequenties, assortimenten, regionale vraag en de ontwikkeling van producten van verschillende leveranciers. Zulke informatie moest vroeger voor een belangrijk deel via gespecialiseerd marktonderzoek worden verzameld. Het platform kan daardoor niet alleen een verkoopkanaal zijn, maar ook een bron van commerciële kennis.
Dat betekent niet dat AB InBev vrij over alle gegevens van derde partijen kan beschikken. De feitelijke toegang en het gebruik worden begrensd door afspraken, gegevensbescherming en mededingingsregels. Maar zelfs binnen die beperkingen kan de onderneming haar marktkennis verdiepen en beter begrijpen welke producten en categorieën groeien.
De financiële opbrengst is voorlopig moeilijker te beoordelen. Bruto handelswaarde is niet hetzelfde als omzet of winst voor AB InBev. Pas wanneer duidelijk wordt welke marges het concern op deze activiteiten verdient en hoeveel additioneel kapitaal nodig is, kunnen we beoordelen hoe waardevol BEES werkelijk wordt.
Toch kan dit een fundamentelere verandering zijn dan het kopen van een nieuwe drankproducent. AB InBev probeert zijn distributienetwerk en commerciële informatie om te zetten in een platform dat ook buiten bier economische betekenis krijgt. Het concern ontdekt daarmee mogelijk een nieuwe bestemming voor schaalvoordelen die oorspronkelijk uitsluitend voor de bierproductie waren bedoeld.
Constellation leert anders betalen, Molson Coors moet anders denken
De twee Amerikaanse concerns laten zien waarom niet iedere diversificatiestrategie dezelfde urgentie heeft. Constellation Brands heeft de afgelopen jaren een groot deel van zijn traditionele wijnactiviteiten verkocht en de opbrengsten onder meer gebruikt om schulden af te lossen. Daardoor werd de onderneming sterker afhankelijk van Mexicaanse biermerken op de Amerikaanse markt, maar kreeg zij ook meer ruimte om haar kapitaal gerichter in te zetten.
De volledige overname van HOPWTR in april 2026 en de aankoop van SpikedAde in oktober laten zien dat Constellation niet definitief terugkeert naar uitsluitend bier. Het concern onderzoekt nog steeds nieuwe consumptiemomenten. Interessanter dan de producten zelf is de manier waarop de overnames worden ingericht. Voor SpikedAde betaalt Constellation $75 miljoen direct, terwijl maximaal $278 miljoen afhankelijk is van de resultaten in de daaropvolgende vijf jaar.
Die constructie kan voorkomen dat de volledige prijs van een toekomstige groeibelofte bij voorbaat wordt betaald. Juist in een markt waarin productcategorieën snel populair kunnen worden en vervolgens normaliseren, is dat van belang. Constellation kan nog altijd te veel betalen, maar probeert een deel van het risico afhankelijk te maken van werkelijk gerealiseerde prestaties.
Molson Coors heeft een ander probleem. De onderneming investeert wel degelijk in nieuwe merken en categorieën, maar de druk op haar traditionele bieractiviteiten is inmiddels zo groot dat afzonderlijke uitbreidingen onvoldoende lijken. Monaco en de samenwerking met Fever-Tree kunnen commercieel aantrekkelijk zijn, maar zij veranderen niet automatisch de kostenstructuur van een brouwerijorganisatie die voor veel grotere volumes is gebouwd.
Daarmee komen we terug bij de economische betekenis van de Monaco-overname waarmee dit artikel begon. Het probleem is niet noodzakelijk dat RTD een verkeerde markt is of dat Monaco geen goede toekomst heeft. De vraag is of Molson Coors voldoende nieuwe winst kan kopen of ontwikkelen om tegelijk de terugloop van zijn bestaande bieractiviteiten en de kosten van zijn industriële infrastructuur op te vangen.
Wanneer het volume structureel daalt, wordt het steeds moeilijker om alle bestaande brouwerijen, afvullijnen en distributievoorzieningen even efficiënt te benutten. Nieuwe producten kunnen helpen wanneer zij dezelfde infrastructuur gebruiken, maar niet iedere RTD-drank past zonder verdere investeringen op een bestaande bierlijn. De onderneming moet daarom niet alleen haar assortiment verbreden, maar ook bepalen welke industriële capaciteit zij op langere termijn nodig heeft.
Dat maakt een verdergaande samenwerking, concentratie van productie of een ingrijpende reorganisatie steeds aannemelijker als strategisch alternatief. Een fusie kan schaalvoordelen bieden, maar is geen wondermiddel. Als twee ondernemingen dezelfde structureel krimpende markt bedienen, kan een combinatie de kosten verlagen zonder nieuwe vraag te creëren.
Het oordeel over Molson Coors moet daarom scherper zijn dan uitsluitend de constatering dat de nieuwe merken nog onvoldoende bijdragen. De onderneming moet aantonen dat zij haar bestaande kapitaalintensieve bedrijfsmodel kan aanpassen aan een structureel kleinere biermarkt. Zonder die aanpassing dreigen nieuwe acquisities vooral tijd te kopen.
Niet het grootste assortiment, maar het beste rendement
De zeven concerns maken duidelijk dat diversificatie niet uitsluitend moet worden beoordeeld naar omzetgroei, nieuwe merken of het aantal landen waarin een onderneming actief is. De doorslaggevende vraag is hoe productief het reeds geïnvesteerde kapitaal wordt gebruikt en hoeveel extra rendement nieuwe activiteiten uiteindelijk opleveren.
Een brouwer die zijn bestaande afvullijnen ook voor frisdranken inzet, kan zijn vaste kosten over meer producten verdelen. Een concern dat een premiummerk via een lokale partner verkoopt, hoeft niet alle productie-installaties zelf te bezitten, maar moet de merkwaarde wel voortdurend onderhouden. Een digitaal handelsplatform kan meer verdienen aan bestaande klanten zonder dat iedere nieuwe productcategorie een eigen brouwerij of productielocatie vereist.
Daartegenover staan de risico’s van dure overnames, producthypes en overcapaciteit. Wie een populaire groeicategorie op haar hoogtepunt koopt, kan jarenlang met een te hoge kapitaallast blijven zitten. Wie uitsluitend op traditionele bierverkopen vertrouwt, kan intussen worden geconfronteerd met brouwerijen die steeds minder efficiënt worden benut.
Dat betekent niet dat de concerns allemaal dezelfde koers moeten kiezen. Kirin heeft bewezen dat een volledig nieuwe bedrijfstak een belangrijke winstbron kan worden. Carlsberg probeert met Britvic en PepsiCo zijn productie- en distributienetwerk breder te benutten. Heineken combineert eigen productontwikkeling met selectieve overnames en asset-lightgroei. Asahi investeert in internationale marktposities, maar moet bij EABL een hoge overnameprijs zien terug te verdienen. AB InBev kan zijn bestaande distributienetwerk mogelijk veranderen in een handels- en informatieplatform, terwijl Constellation zijn kapitaal gerichter over nieuwe groeikansen probeert te verdelen.
Molson Coors bevindt zich in een moeilijkere positie. Het concern heeft niet alleen nieuwe inkomsten nodig, maar ook een overtuigend antwoord op de economische gevolgen van dalende volumes. Daarvoor zijn mogelijk ingrijpender keuzes noodzakelijk dan opnieuw een aantrekkelijk drankmerk toevoegen.
De internationale brouwerijindustrie staat daarmee niet voor een eenvoudige keuze tussen bier en andere dranken. Het gaat om een veel fundamentelere vraag: welke activiteiten verdienen het schaarse kapitaal van een onderneming, en welke leveren onvoldoende op om hun voortbestaan te rechtvaardigen?
De toekomstige winnaars hoeven niet de brouwers met het grootste merkenportfolio te zijn. Het worden waarschijnlijk de ondernemingen die hun kennis, merken, distributienetwerken én kapitaalintensieve productie-installaties het productiefst weten te benutten.
Voor sommige concerns betekent dat nieuwe bedrijfstakken ontwikkelen. Voor andere betekent het samenwerken, bestaande infrastructuur openstellen of activiteiten afstoten. En voor ondernemingen waar de bierverkopen structureel achteruitgaan, kan het betekenen dat zij afscheid moeten nemen van een industriële organisatie die jarenlang succesvol was.
De rekening voor diversificatie wordt uiteindelijk niet betaald op het moment dat een overname wordt aangekondigd. Zij wordt zichtbaar in de jaren daarna, wanneer de beloofde groei moet worden omgezet in winst en rendement.
Daar ligt het verschil tussen een brouwer die een nieuwe toekomst opbouwt en een brouwer die vooral probeert de oude nog enkele jaren te financieren.