Hoe Guinness een traditionele bierstijl opnieuw onder de aandacht brengt
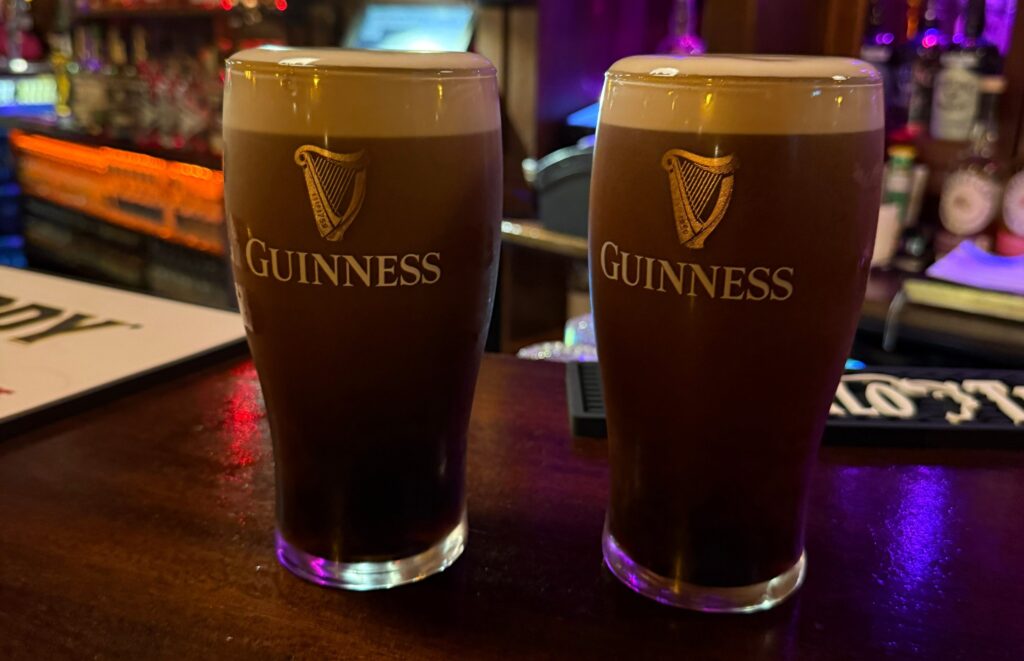
Guinness maakt stout opnieuw populair bij een jong publiek. Maar is deze opleving een tijdelijke marketinghype of het begin van een structurele verandering in de biermarkt?
Van traditionele bierstijl naar nieuw modeverschijnsel
Stout heeft een opmerkelijke gedaantewisseling ondergaan. De donkere bierstijl werd lange tijd vooral geassocieerd met traditionele pubs en een biercultuur waarin verandering niet altijd vooropstond. Inmiddels verschijnt de zwarte pint steeds vaker in de handen van jongere consumenten. Op sociale media is Guinness uitgegroeid tot een herkenbaar onderdeel van het uitgaansleven. De schuimkraag, het donkere bier en het karakteristieke glas zijn bijna net zo belangrijk geworden als de inhoud.
De ontwikkeling is interessant omdat stout geen nieuwe uitvinding is. De bierstijl heeft een lange geschiedenis en bezit eigenschappen die nauwelijks veranderd zijn. Toch verandert de manier waarop consumenten ernaar kijken.
In Groot-Brittannië zijn er aanwijzingen dat die belangstelling verder gaat dan enkele virale filmpjes. Volgens gegevens van CGA by NIQ, gepubliceerd door The Morning Advertiser in november 2025, groeide het stoutvolume in de Britse markt in 2025 met 10,6% op jaarbasis. Stout vertegenwoordigde toen 9,5% van het totale biervolume, 0,6 procentpunt meer dan een jaar eerder. Ook nam het aandeel jongere stoutdrinkers toe: 32% van de stoutconsumenten was 34 jaar of jonger.[1]
Dat zijn betekenisvolle cijfers. Ze suggereren dat stout niet alleen meer aandacht krijgt, maar ook terrein wint binnen de Britse biermarkt. Toch bewijst een stijging in één markt en gedurende een beperkte periode nog niet dat de bierstijl wereldwijd aan een langdurige opmars bezig is.
De vraag is daarom niet alleen waarom stout populairder is geworden. We moeten ook vaststellen of de ontwikkeling breed genoeg is om van een structurele trend te spreken.
Split the G: wanneer bier drinken een sociale uitdaging wordt
Een deel van de hernieuwde belangstelling is nauw verbonden met Guinness. De bekendste stout ter wereld heeft een herkenbaarheid die weinig andere bieren kunnen evenaren. Het donkere bier, de witte schuimkraag en het vertrouwde glas vormen samen een visueel product dat zich uitstekend leent voor sociale media.
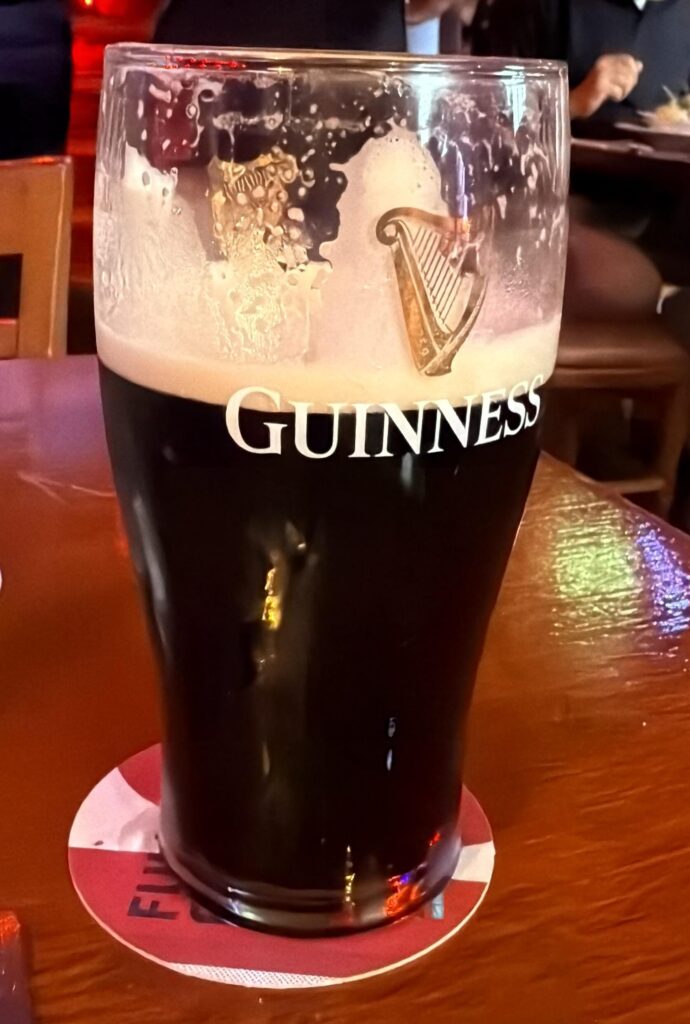
Een treffend voorbeeld is Split the G. De uitdaging bestaat eruit een flinke slok Guinness te nemen en vervolgens te kijken of het resterende bier precies ter hoogte van de letter G op het glas eindigt. Het is eenvoudig, herkenbaar en gemakkelijk na te doen. Deelnemers kunnen hun resultaat filmen, vergelijken en delen.
Daarmee verandert een consumptiemoment in een sociale activiteit. Het bier is niet langer uitsluitend iets wat iemand bestelt en drinkt; het wordt ook een aanleiding om mee te doen, een prestatie te tonen of een gesprek te beginnen.
The Guardian beschreef in januari 2025 hoe sociale media, de Split the G-uitdaging en de zichtbaarheid van bekende personen bijdroegen aan de groeiende populariteit van Guinness onder jongere consumenten en vrouwen.[2]
Het bijzondere is dat een dergelijke trend niet volledig vanuit een marketingafdeling hoeft te worden bedacht. Consumenten kunnen zelf de verspreiding op gang brengen. Het merk profiteert vervolgens van de herkenbaarheid en de aandacht die daardoor ontstaan.
Dat betekent niet dat marketing overbodig is geworden. Achter een sterk merk staan distributie, beschikbaarheid, reclame en een consistente presentatie. Maar sociale media kunnen de rol van de consument veranderen: van ontvanger van een boodschap naar iemand die de boodschap zelf verspreidt.
De vraag is wel hoe duurzaam dat effect is. Een uitdaging kan maandenlang populair blijven en daarna verdwijnen zodra een nieuwe trend de aandacht opeist. Het aantal filmpjes op sociale media zegt bovendien niet hoeveel extra bier er daadwerkelijk wordt verkocht. Split the G verklaart dus een deel van de zichtbaarheid van stout, maar is op zichzelf geen bewijs voor structurele groei van de bierstijl.
Guinness is de aanjager, maar niet de hele categorie
De groei van Guinness heeft de aandacht voor stout vergroot. Dat is commercieel relevant voor andere brouwers, want een categorie waarin consumenten opnieuw belangstelling krijgen, biedt ruimte voor alternatieven.
De Britse markt laat zien dat er meer beweging ontstaat. In november 2025 meldde The Morning Advertiser dat verschillende pubgroepen meer belangstelling zagen voor andere stouts naast Guinness. Greene King rapporteerde bijvoorbeeld een stijging van 14% in de stoutverkoop binnen zijn pubs over het voorafgaande jaar. Het bedrijf zag ook toenemende belangstelling voor alternatieven zoals Belhaven Black.[1]
Daarnaast hebben brouwers nieuwe of vernieuwde stouts geïntroduceerd. BrewDog lanceerde Black Heart, terwijl Shepherd Neame met Iron Wharf een stout aan zijn assortiment toevoegde. Murphy’s, een traditioneel Iers merk dat eigendom is van Heineken, kreeg eveneens een prominentere plaats in Britse pubs.
De cijfers van individuele merken moeten zorgvuldig worden geïnterpreteerd. Een sterke procentuele stijging kan voortkomen uit een kleine uitgangspositie. Bovendien kunnen extra verkopen ontstaan doordat een pub een nieuw merk opneemt, doordat Guinness tijdelijk niet beschikbaar is of doordat bestaande stoutdrinkers van merk wisselen.
Dat laatste speelde eind 2024 een rol. Door een combinatie van sterke vraag en leveringsproblemen waren sommige Britse pubs tijdelijk niet in staat voldoende Guinness te krijgen. Dat bood concurrerende stoutmerken een kans. The Guardian berichtte in januari 2025 dat de stoutverkoop in Britse supermarkten met 13% was gestegen; Murphy’s rapporteerde een uitzonderlijke verkoopstijging in december 2024.[2]
Een tijdelijk tekort kan consumenten ertoe brengen een alternatief te proberen. De cruciale vraag is of zij dat alternatief daarna blijven kopen.
Voor de stoutcategorie is dat verschil belangrijk. Als consumenten Guinness vervangen door Murphy’s of een craftstout, verandert de verdeling tussen merken. Als consumenten daarnaast vaker stout kiezen in plaats van lager of een andere bierstijl, groeit de categorie zelf.
Voor een structurele trend hebben we vooral bewijs nodig voor dat tweede verschijnsel. De beschikbare Britse cijfers wijzen in die richting, maar geven nog geen volledig beeld van de ontwikkeling in andere landen.
Waarom stout anders aanvoelt
Stout heeft eigenschappen die het onderscheiden van veel andere bieren. Het donkere uiterlijk, de geroosterde moutsmaken en de vaak romige textuur zorgen voor een herkenbare drinkervaring. Bij bepaalde stouts speelt stikstof daarbij een belangrijke rol.
[BEELD 3 — SCHUIM EN STIKSTOF: Plaats hier een foto van stout die wordt getapt, met de schuimkraag duidelijk zichtbaar. Bijschrift: ‘De fijne schuimstructuur is een herkenbaar onderdeel van de Guinness Draught-ervaring.’]
Guinness Draught is het bekendste voorbeeld van een stout die met een stikstofsysteem wordt geschonken. Stikstof lost veel minder gemakkelijk op in bier dan koolzuurgas. In combinatie met de juiste druk, tapinstallatie en mengverhouding van gassen kan dat zorgen voor zeer fijne belletjes, een compacte schuimkraag en het kenmerkende romige mondgevoel.
Bij Guinness Draught in blik helpt een kleine stikstofgevulde widget om bij het openen en uitschenken de bekende schuimvorming na te bootsen. De producent beschrijft de widget als een manier om thuis een deel van de tapervaring te reproduceren.[3]
Die ervaring is niet alleen een kwestie van smaak. Ook het uitschenken en het wachten tot de schuimkraag zich vormt, maken deel uit van de presentatie. De consument ziet iets gebeuren voordat hij de eerste slok neemt.
De technologie helpt daarmee om stout een eigen identiteit te geven. Toch is stikstof geen algemene verklaring voor de populariteit van de hele bierstijl. Niet iedere stout wordt met stikstof geschonken en niet iedere stout heeft hetzelfde smaakprofiel. Er bestaan onder meer droge Ierse stouts, zoetere milk stouts, imperial stouts en uiteenlopende craftvarianten.
Het is dus belangrijk de aantrekkingskracht van Guinness Draught niet zonder meer gelijk te stellen aan die van alle stouts.
Van fust naar blik: de ervaring verhuist mee
De verpakking bepaalt mede waar en hoe stout wordt gedronken.
[BEELD 4 — FUST EN BLIK: Plaats een vergelijkend beeld van stout uit de tap en Guinness Draught in blik, bij voorkeur met de widget zichtbaar. Bijschrift: ‘De stoutbeleving verschuift van de pubtap ook naar thuisconsumptie.’]
Fustbier speelt een belangrijke rol bij de traditionele stoutbeleving. In de horeca kunnen de tapinstallatie en de gebruikte gassen de gewenste schuimstructuur en textuur helpen bereiken. Het product wordt bovendien geschonken door een medewerker, in een glas en in een sociale omgeving. Dat maakt de presentatie onderdeel van de consumptie.
Blik heeft een andere functie. Het maakt stout beschikbaar voor thuisconsumptie en andere gelegenheden buiten de pub. Bij Guinness Draught zorgt de widget ervoor dat bij het openen stikstof vrijkomt en de schuimvorming wordt nagebootst. De consument kan zo thuis een deel van de tapervaring benaderen.[3]
Voor de groei van stout kan dat relevant zijn. Een bierstijl die niet uitsluitend aan de tap wordt gedronken, is beschikbaar op meer momenten en plaatsen. Maar om te bepalen hoe groot dit effect werkelijk is, zijn vergelijkbare verkoopcijfers nodig.
Een betrouwbare, openbare uitsplitsing van de stoutverkoop naar fust, blik en fles, zowel voor Guinness als voor de totale categorie, is niet zonder meer beschikbaar. Daarom kunnen we niet verantwoord stellen dat de groei vooral door blik wordt veroorzaakt, of dat fust een bepaald percentage van de markt vertegenwoordigt.
De verpakking is dus een plausibele factor in de ontwikkeling, maar de omvang van haar bijdrage moet nog met gegevens worden onderbouwd.
Niet iedere stout is Guinness
De dominante positie van Guinness heeft een dubbel effect. Het merk maakt stout herkenbaar voor een groot publiek, maar kan er ook voor zorgen dat consumenten de bierstijl vrijwel uitsluitend met één product associëren.
[BEELD 5 — MEER DAN ÉÉN STOUT (OPTIONEEL): Plaats een foto van verschillende stoutstijlen of merken naast elkaar. Gebruik dit alleen als de merken correct herkenbaar zijn en de beeldrechten geregeld zijn. Bijschrift: ‘Achter de bekendste stout schuilt een veel bredere bierstijl.’]
Voor andere brouwers ligt daar een kans. Een consument die via Guinness kennismaakt met stout, kan vervolgens nieuwsgierig worden naar andere varianten. Dat kan ruimte bieden aan merken met een ander smaakprofiel, een lokale geschiedenis of een uitgesproken craftidentiteit.
De Britse markt laat tekenen van zo’n verbreding zien. Naast Murphy’s en Belhaven Black zijn er onafhankelijke brouwers die stout opnieuw op de kaart zetten. BrewDog positioneert Black Heart als een alternatief in de mainstreammarkt, terwijl kleinere brouwers eigen stouts aanbieden aan pubs die meer keuze willen presenteren.[1]
Maar ook hier is het nodig onderscheid te maken tussen belangstelling en blijvende consumptie. Een nieuwe stout op de tap kan nieuwsgierigheid opwekken zonder dat het merk op langere termijn een grote afzet bereikt.
Voor onafhankelijke brouwers is het bovendien niet voldoende om een donker bier te maken dat er aantrekkelijk uitziet. Ze moeten een consistente kwaliteit leveren, distributie organiseren en ervoor zorgen dat de consument het product opnieuw bestelt. De aandacht die Guinness genereert, kan de deur openen, maar garandeert geen duurzaam commercieel succes.
De echte test is daarom niet hoeveel nieuwe stouts verschijnen, maar hoeveel daarvan na de eerste belangstelling een vaste plaats in het assortiment en in het koopgedrag van consumenten weten te veroveren.
Hype of trend?
De beschikbare gegevens geven aanleiding om de hernieuwde belangstelling voor stout serieus te nemen. In Groot-Brittannië groeide het stoutvolume in 2025 volgens CGA by NIQ met 10,6%. Het aandeel van stout binnen de totale bierverkoop nam toe en de leeftijdsopbouw van de consumenten veranderde.[1]
Ook buiten de cijfers is er beweging. Guinness heeft een groter publiek bereikt, sociale media hebben het merk zichtbaar gemaakt en andere brouwers proberen van de belangstelling te profiteren. De groei beperkt zich bovendien niet tot één nieuw product: bestaande merken worden opnieuw gepositioneerd en nieuwe stouts verschijnen in de horeca en de detailhandel.
Toch zijn er redenen om voorzichtig te blijven. De zichtbaarheid van Guinness is groter dan die van de meeste andere stouts. Een deel van wat als een comeback van stout wordt gezien, kan dus vooral de heropleving van één dominant merk zijn.
Ook kunnen sociale-mediatrends snel veranderen. Een uitdaging als Split the G kan de verkoop stimuleren, maar zegt weinig over het consumentengedrag over vijf of tien jaar.
Verder kunnen de groei van een categorie en de groei van een merk verschillende oorzaken hebben. Tijdelijke tekorten, prijsveranderingen, uitbreiding van distributie en nieuwe verkooppunten kunnen verkoopcijfers beïnvloeden. Een stijging in omzet is bovendien niet automatisch gelijk aan een even grote stijging in volume.
Ten slotte ontbreekt een volledig internationaal beeld. De Britse markt levert interessante aanwijzingen, maar vormt niet de hele wereldwijde stoutmarkt. Zonder vergelijkbare gegevens uit andere landen blijft het moeilijk om te bepalen hoe breed de opleving is.
De echte test moet nog komen
De hernieuwde populariteit van stout lijkt meer te zijn dan een vluchtige internetgrap. De Britse verkoopcijfers wijzen op groei, de belangstelling onder jongere consumenten neemt toe en andere brouwers zien mogelijkheden om hun assortiment uit te breiden.
Daarmee is echter nog niet bewezen dat stout wereldwijd aan een langdurige opmars bezig is.
Om dat vast te stellen, moeten we de ontwikkeling van de totale categorie blijven volgen. Blijft het stoutvolume groeien wanneer de aandacht voor Split the G afneemt? Kiezen consumenten ook voor andere stouts dan Guinness? Blijft de groei zichtbaar in zowel de horeca als de detailhandel? En blijft stout marktaandeel winnen wanneer de tijdelijke effecten van leveringsproblemen en opvallende campagnes zijn verdwenen?
Als de antwoorden op die vragen over meerdere jaren positief blijven, wordt het steeds aannemelijker dat we met een structurele trend te maken hebben.
Voorlopig is de meest verdedigbare conclusie dat stout een duidelijke heropleving doormaakt, met Guinness als belangrijke aanjager. Of die opleving uitgroeit tot een blijvende verandering in de biermarkt, moet de komende jaren blijken.
De zwarte pint is terug. De vraag is niet meer alleen waarom mensen hem opnieuw drinken, maar of ze dat ook blijven doen.
Bronnen
[1] Phoebe Fraser, “The year of the black pint: Stout finds fresh energy and new fans”, The Morning Advertiser, 6 november 2025.
[2] “How gen Z helped drink Guinness dry – and its stout rivals cashed in”, The Guardian, 18 januari 2025.
[3] Guinness, “Frequently Asked Questions” en “Innovation at Guinness”, officiële productinformatie over de widget en stikstof in Guinness Draught.